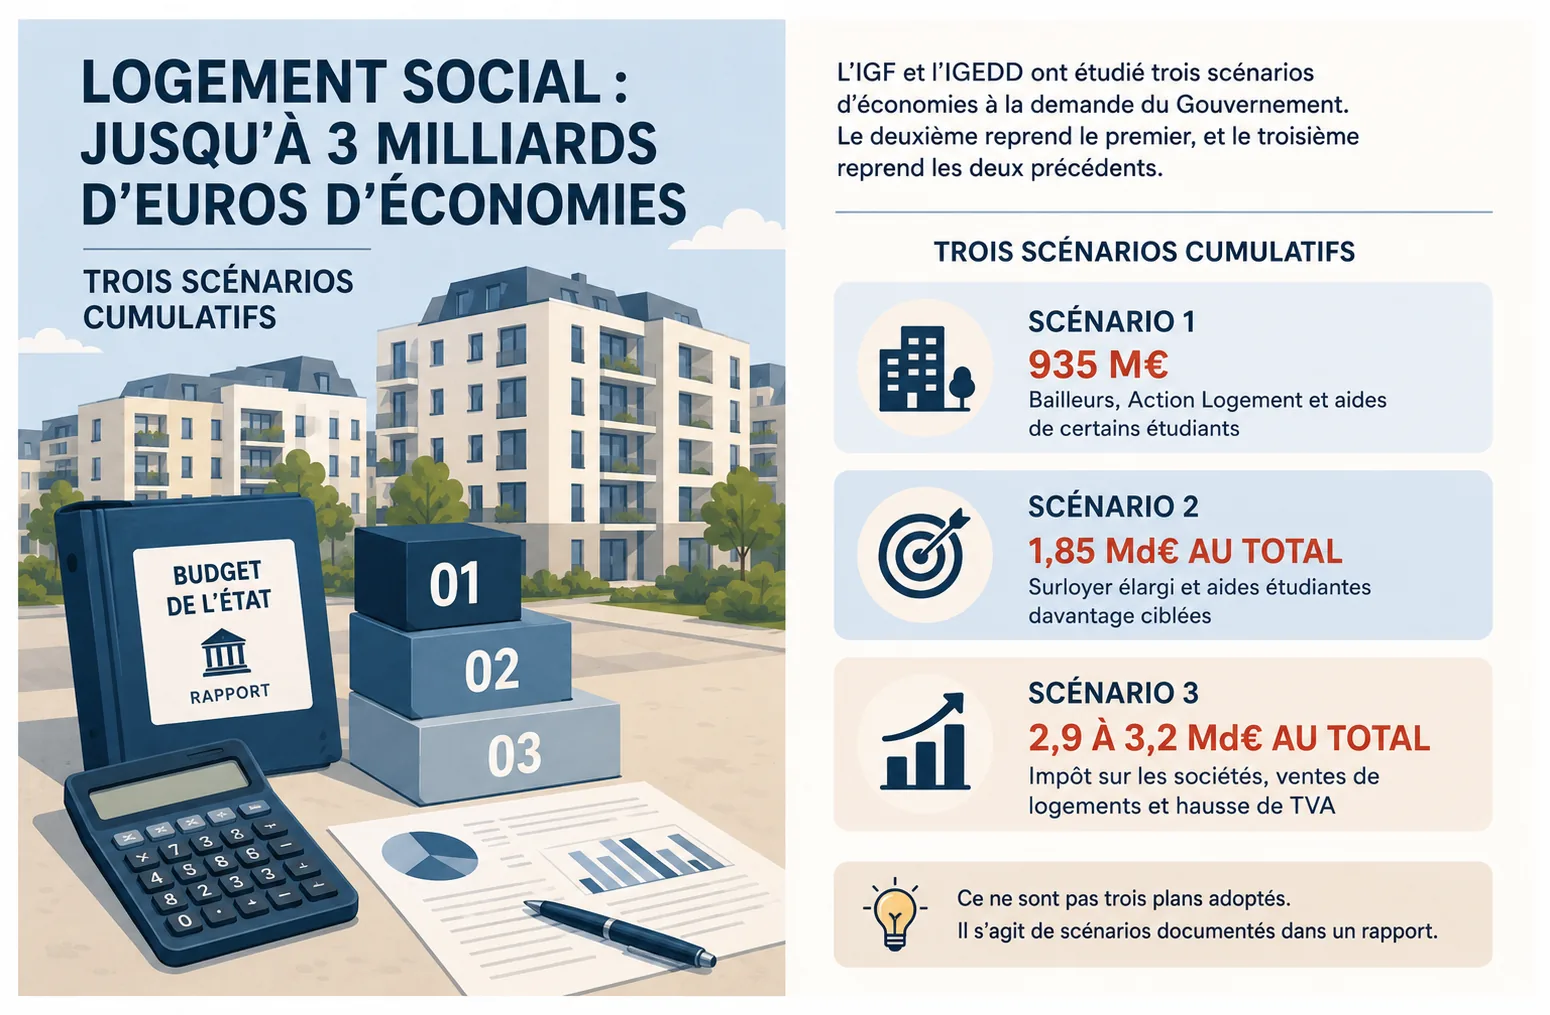
À la demande du Gouvernement, l’Inspection générale des finances (IGF) et l’Inspection générale de l’environnement et du développement durable (IGEDD) ont étudié plusieurs façons de réduire les dépenses publiques consacrées au logement social.
Leur rapport ne constitue pas un plan définitivement adopté. Il présente trois scénarios d’économies parmi lesquels le Gouvernement pourrait choisir. Ces scénarios sont cumulatifs : le deuxième reprend le premier et le troisième reprend les deux précédents.
Le rapport porte sur 14,8 milliards d’euros de soutiens publics au logement social, dont 8,9 milliards à la charge de l’État. Il précise qu’il s’agit d’une revue de dépenses, et non d’une évaluation générale de la politique du logement social.
Scénario 1 : près d’un milliard d’euros
Des mesures réalisables à court terme
935 M€Le rapport souligne une nuance importante : les 300 millions versés au FNAP ne produiraient pas forcément une économie directe pour l’État si l’argent restait affecté à ce fonds. Ils éviteraient surtout à l’État de devoir combler son besoin de financement.
Scénario 2 : les ménages davantage mis à contribution
Un total cumulé de 1,85 milliard d’euros
+ 913 M€- 600 M€ grâce à une réforme du surloyer : le supplément de loyer de solidarité (SLS) serait élargi et fortement augmenté pour certains locataires aux revenus moyens ou élevés.
- 125 M€ sur les aides au logement des étudiants : elles seraient supprimées pour ceux rattachés aux foyers fiscaux appartenant aux 20 % les plus aisés.
- 188 M€ provenant d’Action Logement : la moitié des prêts accession-travaux serait réorientée vers d’autres financements.
Le changement le plus sensible : le surloyer
Aujourd’hui, environ 80 000 locataires paient un SLS. La réforme simulée par la mission pourrait concerner environ 375 000 locataires. Le SLS commencerait dès 80 % du plafond de ressources PLUS, avec un plafonnement tenant compte du revenu et du reste à vivre.
La simulation produirait jusqu’à 800 millions d’euros supplémentaires. Le scénario n’en retient que 600 millions comme économie budgétaire, afin de laisser une partie de la somme au financement d’autres priorités du logement social.
Scénario 3 : transformer le modèle du logement social
Un total cumulé proche de 3 milliards d’euros
+ 1,05 à 1,37 Md€- 400 M€ d’impôt sur les sociétés : les bailleurs sociaux ne seraient plus exonérés sur leurs activités liées au service d’intérêt général. Le rendement reste incertain.
- 314 M€ grâce aux ventes : le rapport envisage 15 000 ventes supplémentaires de logements sociaux chaque année. Les plus-values seraient taxées si l’exonération d’impôt sur les sociétés était supprimée.
- 335 à 658 M€ par une hausse de TVA : les taux réduits appliqués à la construction de logements sociaux ou intermédiaires seraient relevés, avec en contrepartie une baisse envisagée du coût des emprunts.
C’est le scénario le plus lourd. Le rapport reconnaît des risques : baisse de l’autofinancement des bailleurs, recul possible de la construction, diminution du parc social dans les zones tendues et création de copropriétés fragiles après les ventes.
Qui paierait réellement ?
Les bailleurs sociaux
- Cotisation supplémentaire au FNAP
- Possible impôt sur les sociétés
- TVA plus élevée sur la construction
- Accélération des ventes de logements
Certains ménages
- Surloyer élargi à davantage de locataires
- Suppression d’aides pour certains étudiants aisés
- Suppression d’aides pour certains étudiants étrangers non boursiers
Action Logement
- Réorientation de prêts aux bailleurs
- Réorientation de prêts à l’accession
- Financement des aides au logement ou désendettement
Ce qu’il faut retenir
Le rapport ne propose pas une simple réduction de dépenses administratives. Plus le scénario monte en puissance, plus l’effort est transféré vers les bailleurs sociaux, certains locataires, certains étudiants et Action Logement.
Le premier scénario reprend surtout des mesures déjà inscrites ou envisagées dans le projet de loi de finances pour 2026. Le deuxième augmente la contribution de certains ménages. Le troisième modifie en profondeur le financement du logement social.
Source
- IGF et IGEDD, Revue des dépenses publiques en faveur du logement social, rapport établi en novembre 2025 et publié le 4 août 2026 : consulter la présentation et le rapport .
- Loi n° 2026-103 du 19 février 2026 de finances pour 2026, art. 46, II : contribution des bailleurs au FNAP fixée à 275 M€ pour 2026 : consulter sur Légifrance.